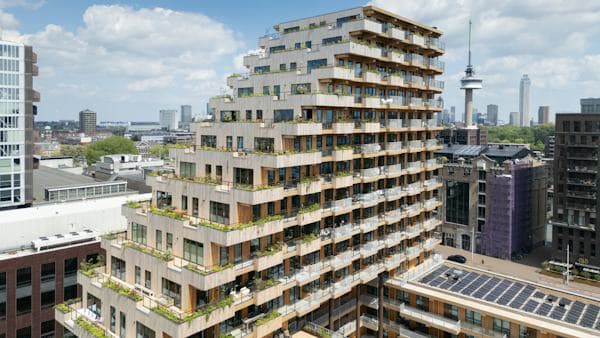
Verzekeringen staan zelden boven aan het prioriteitenlijstje van architecten, maar bij houten hoogbouw is dat anders. Zonder dekking is een project simpelweg niet te realiseren. Wie onvoldoende rekening houdt met brand- en vochtrisico's, loopt het risico op vertraging of zelfs het volledig stilvallen van een ambitieus plan.
Verzekerbaarheid als ontwerpfactor
De afgelopen twee jaar heeft de sector aanzienlijke vooruitgang geboekt om houten hoogbouw verzekerbaar te maken. Partijen die risico's inschatten willen daarbij niet pas aan het eind van het traject betrokken worden, maar vanaf de allereerste schetsen. Zo kunnen keuzes rond constructie, detaillering en materiaal tijdig worden bijgestuurd.
Voor de gevelsector heeft dat directe gevolgen. Brandveiligheid en vochtbeheersing raken de keuze van gevelbekleding, de opbouw van isolatiepakketten en de aansluitingen tussen draagconstructie en gevel. Een doordachte detaillering voorkomt dat vocht achter de bekleding wordt opgesloten en beperkt het risico op branddoorslag.
Gevolgen voor ontwerp en proces
Het vroeg betrekken van verzekeraars verandert het bouwproces op meerdere punten:
- Materiaalkeuze: combinaties van hout met niet-brandbare gevelmaterialen en beschermende afwerkingen worden kritischer afgewogen.
- Detaillering: brandwerende scheidingen en vochtbestendige aansluitingen worden eerder in het ontwerp vastgelegd.
- Bouwfase: ook tijdens de uitvoering spelen risico's, omdat onbeschermd hout gevoelig is voor water en brand.
Houtbouw blijft aantrekkelijk vanwege de lagere CO2-uitstoot, het lichte gewicht en de mogelijkheden voor prefab en circulair bouwen. Juist daarom is het belangrijk dat de verzekerbaarheid geen sluitpost wordt. Door risicoexperts vroeg aan tafel te zetten, kunnen architecten en gevelbouwers de ambities op het gebied van verduurzaming behouden, zonder dat projecten stranden op onverzekerbare risico's.